Declaración de renta 2026: ¿debo declarar?, fechas y qué pasa si no lo hago a tiempo
Declaras renta en 2026 si en 2025 tus ingresos llegaron a $69.718.600 o tu patrimonio a $224.095.500. Topes, plazos, paso a paso y sanción si vas tarde.
En este artículo (8 partes)
En 2026 declaras renta por lo que pasó en 2025. Debes hacerlo si en 2025 tus ingresos brutos llegaron a $69.718.600 (1.400 UVT) o tu patrimonio bruto a $224.095.500 (4.500 UVT), o si superaste alguno de los otros tres topes. El plazo general para personas naturales venció el 26 de octubre de 2026: si te tocaba y no declaraste, hazlo cuanto antes, porque la sanción crece cada mes.
- Tope de ingresos de 2025 (1.400 UVT)
- $69.718.600
- Tope de patrimonio al 31 de diciembre de 2025
- $224.095.500
- Último vencimiento para NIT terminados en 99 y 00
- 26 de octubre
- UVT de 2025, la que se usa para estos topes
- $49.799
Los topes vienen de los artículos 592, 593 y 594-3 del Estatuto Tributario. Están en UVT, una unidad que la DIAN actualiza cada año. Para la declaración de 2026 se usa la UVT de 2025: $49.799.
¿Debo declarar renta en 2026? Los cinco topes
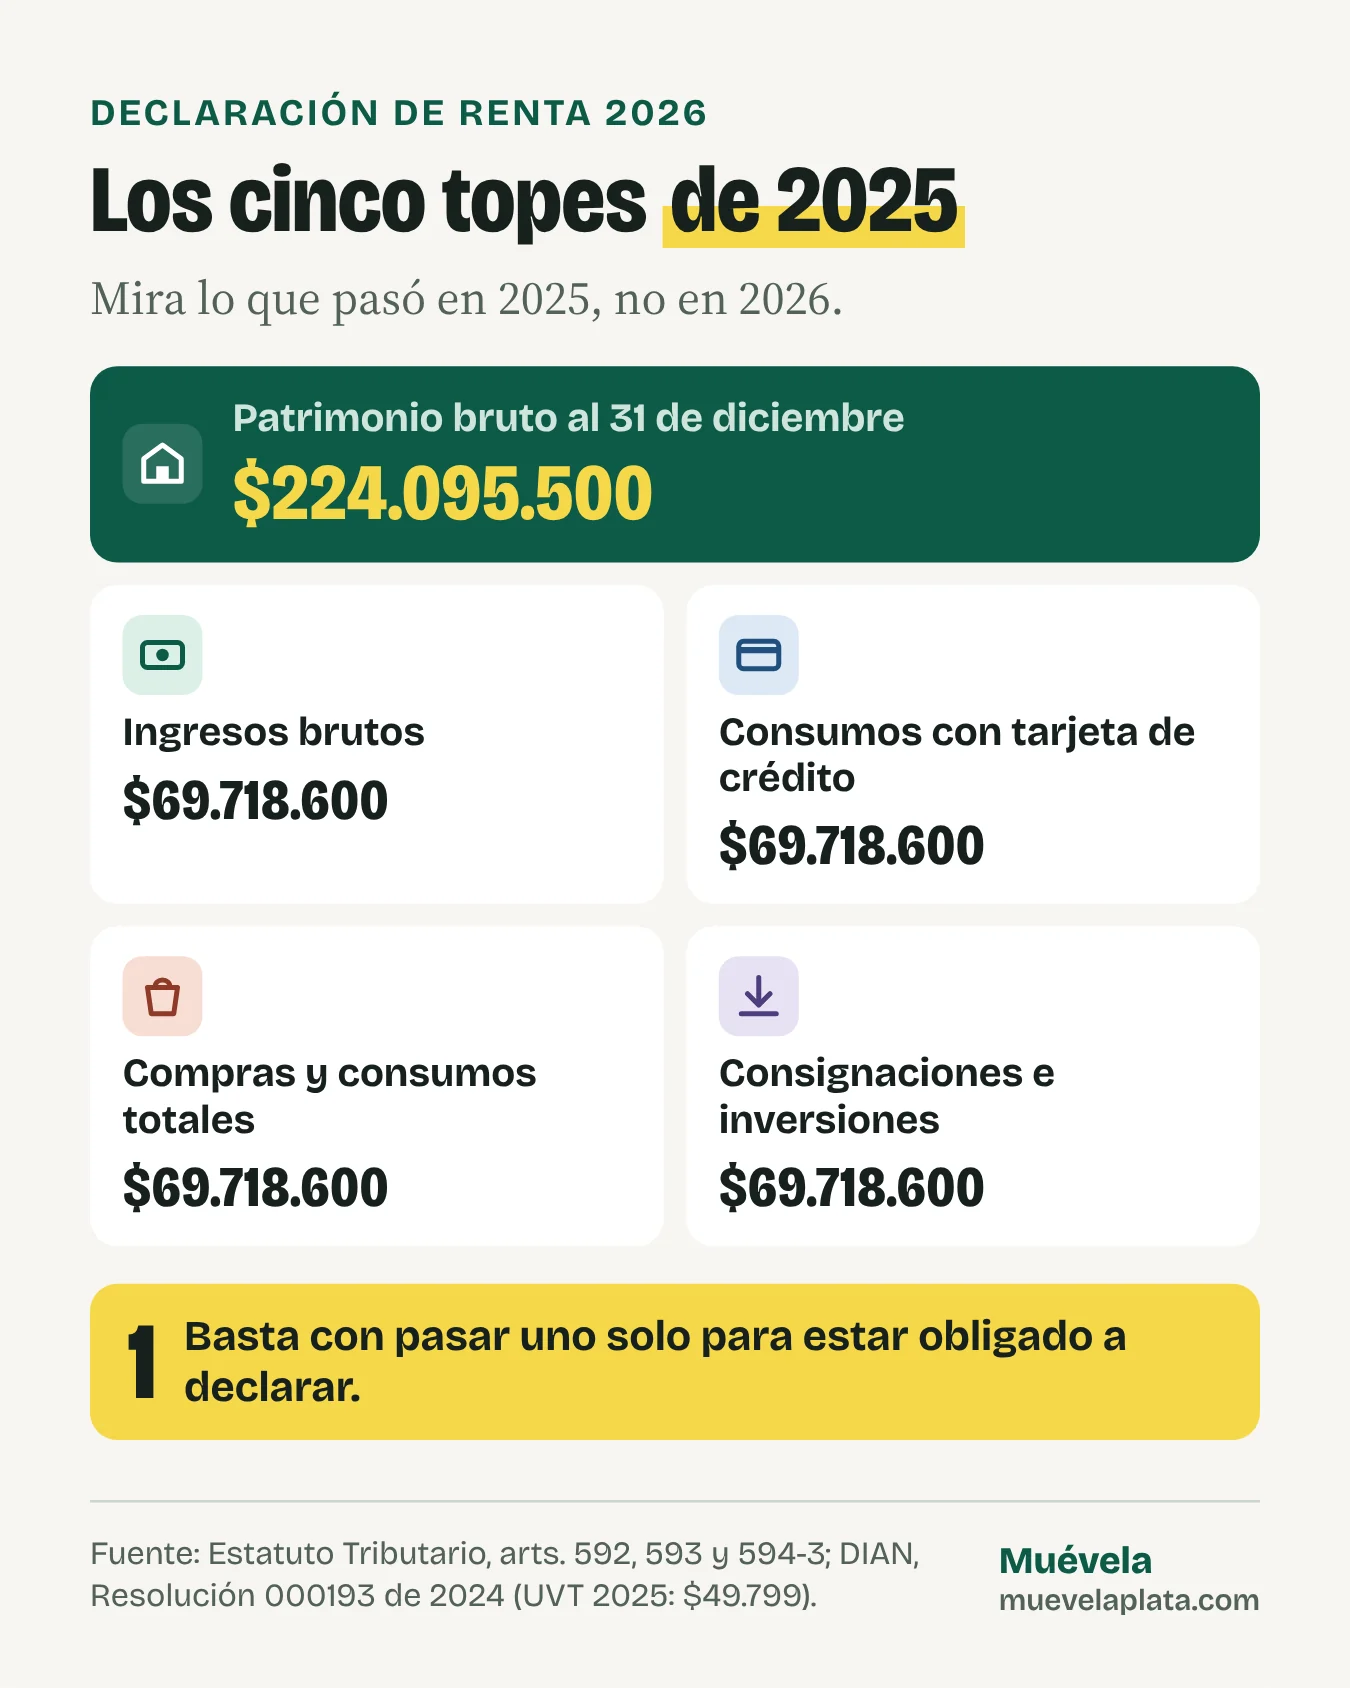
Basta con que cumplas uno solo de estos topes en 2025:
| Si en 2025… | Tope | En pesos |
|---|---|---|
| Tus ingresos brutos fueron iguales o mayores a | 1.400 UVT | $69.718.600 |
| Tu patrimonio bruto al 31 de diciembre superó | 4.500 UVT | $224.095.500 |
| Tus consumos con tarjeta de crédito superaron | 1.400 UVT | $69.718.600 |
| Tus compras y consumos totales superaron | 1.400 UVT | $69.718.600 |
| Tus consignaciones, depósitos o inversiones superaron | 1.400 UVT | $69.718.600 |
Si eres responsable de IVA, debes declarar sin importar los topes.
Lo que confunde a muchos
- El patrimonio es bruto. Se suma todo lo que tienes sin restar las deudas. Una vivienda de $230 millones con hipoteca te obliga a declarar, aunque debas la mitad.
- Las consignaciones incluyen todo lo que entra a tus cuentas. Si un familiar te pasó plata para pagar algo, también cuenta.
- Los consumos con tarjeta son por año. No importa cuánto pagaste: cuenta lo que compraste.
- Ingresos brutos son todos. Salario, prima, cesantías retiradas, honorarios, arriendos, intereses de CDT.
En la práctica: si en 2025 ganaste en promedio unos $5,8 millones al mes, probablemente debes declarar. Si ganas menos, revisa los otros cuatro topes.
¿Hasta cuándo se puede declarar renta en 2026?
Los plazos generales para personas naturales fueron del 12 de agosto al 26 de octubre de 2026 y dependen de los dos últimos dígitos de tu NIT, sin el dígito de verificación (calendario tributario 2026 de la DIAN). Estas fueron las últimas fechas del calendario general, que ya vencieron:
| Últimos dos dígitos del NIT | Fecha límite |
|---|---|
| 89 y 90 | 19 de octubre |
| 91 y 92 | 20 de octubre |
| 93 y 94 | 21 de octubre |
| 95 y 96 | 22 de octubre |
| 97 y 98 | 23 de octubre |
| 99 y 00 | 26 de octubre |
Si tu fecha ya pasó, declara cuanto antes: la sanción crece cada mes.
Plazo especial por el terremoto del 10 de agosto
El Decreto 1226 de 2026 movió las fechas de quienes tenían domicilio fiscal, al 10 de agosto, en municipios de las seccionales de Cali, Palmira, Tuluá, Buenaventura, Pereira, Armenia, Manizales, Quibdó y Popayán, y NIT terminado entre 01 y 26. Para ellos, el plazo va del 27 de octubre al 13 de noviembre de 2026. Revisa en tu RUT la casilla 12 (seccional) para confirmar si te aplica.
Cómo declarar renta paso a paso
Tu declaración de renta en seis pasos
Ten el RUT al día
Inscríbete o actualiza el RUT en el portal de la DIAN. Es gratis y en línea. Si no lo tienes, mira cómo sacarlo en nuestra guía de RUT.
Habilita tu firma electrónica
Se tramita en el portal de la DIAN con tu usuario. Sin ella no puedes presentar la declaración en línea.
Descarga tu información exógena
Es lo que bancos, empleadores y otras entidades le reportaron a la DIAN sobre ti. Revísala: si algo está mal, pide la corrección a quien lo reportó.
Reúne tus certificados
Certificado de ingresos y retenciones de tu empleador (formulario 220), certificados bancarios y soportes de deducciones.
Diligencia el formulario 210
En el portal de la DIAN. Puede venir prellenado con la exógena; revisa cada casilla antes de firmar.
Firma, presenta y paga
Si te da saldo a pagar, paga a más tardar en tu fecha de vencimiento. Puedes pagar en línea o en bancos autorizados.
Si todavía no tienes RUT, empieza por la guía de RUT. Y si ganas salario integral, revisa cómo se declara en salario integral.
Ejemplo: ¿debe declarar Carolina?
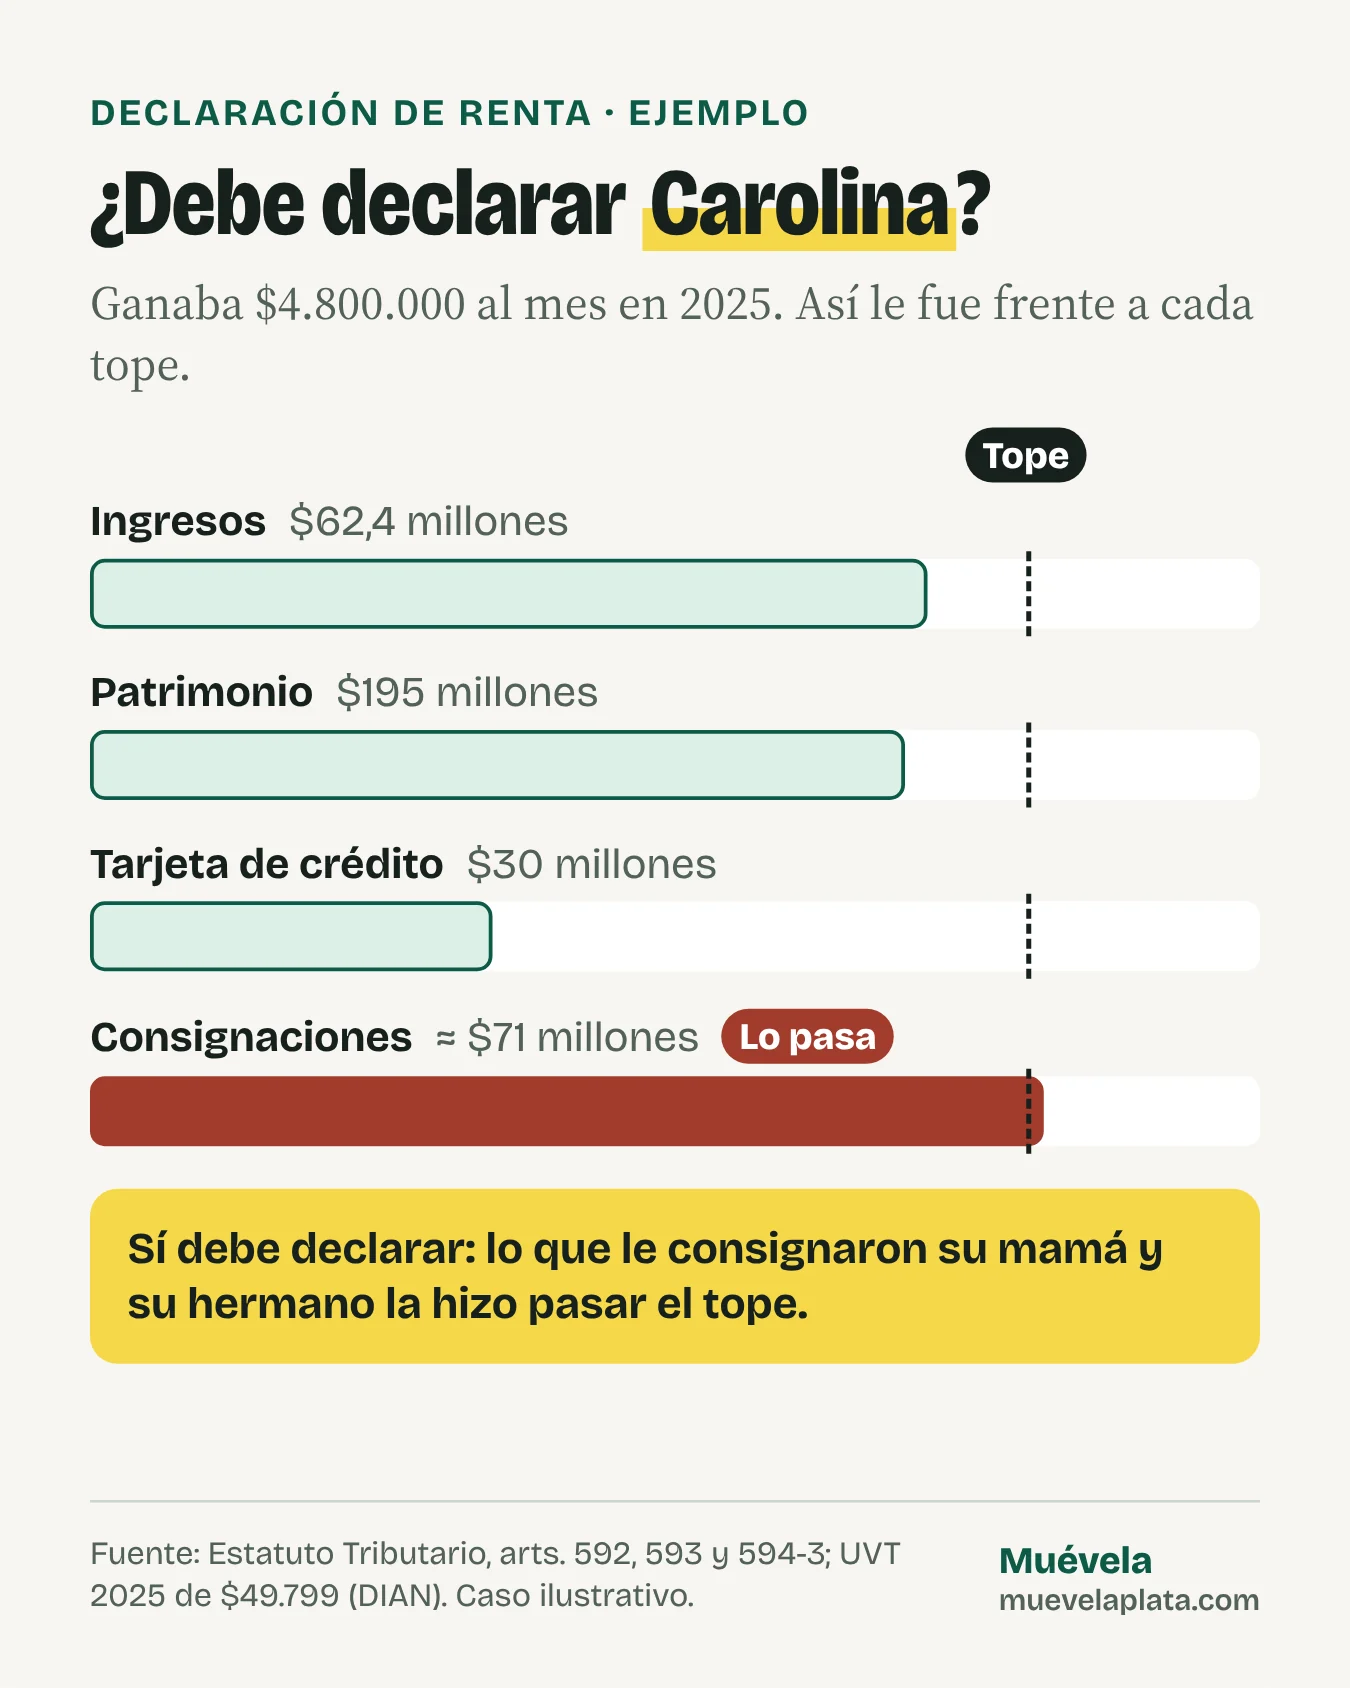
Carolina es asalariada. En 2025 ganó $4.800.000 al mes, más la prima. Tiene un apartamento de $180 millones y $15 millones en un CDT. Pagó con tarjeta de crédito unos $30 millones en el año. Además, su mamá le consignó $750.000 cada mes para que ella le pagara el arriendo.
| Tope | Su caso en 2025 | ¿Lo supera? |
|---|---|---|
| Ingresos brutos ($69.718.600) | $4.800.000 × 12 + $4.800.000 de prima = $62,4 millones | No |
| Patrimonio bruto ($224.095.500) | $180 millones + $15 millones = $195 millones | No |
| Consumos con tarjeta ($69.718.600) | $30 millones | No |
| Consignaciones ($69.718.600) | Unos $57 millones netos de nómina y prima, más $9 millones de su mamá y $5 millones que le prestó su hermano: ≈ $71 millones | Sí |
Carolina debe declarar por el tope de consignaciones, aunque sus ingresos no lleguen al tope. Es el caso que más sorprende. Las cifras son ilustrativas; las de verdad salen de tu exógena y tus extractos.
¿Qué te pueden restar? Deducciones y rentas exentas
Declarar no es lo mismo que pagar. Estas son las deducciones más comunes para asalariados:
- Dependientes: hasta 10 % del ingreso bruto, con tope.
- Intereses del crédito de vivienda.
- Medicina prepagada y seguros de salud.
- Aportes voluntarios a pensión y a cuentas AFC, dentro de los límites.
- Renta exenta de 25 % de los pagos laborales, con tope anual.
La suma de deducciones y rentas exentas tiene un límite. Nuestra calculadora de retención en la fuente aplica esos topes mes a mes con la UVT de 2026: te sirve para estimar cuánto te retienen y prepararte para la declaración de 2027.
¿Qué pasa si no declaro a tiempo?
La DIAN cobra una sanción por extemporaneidad (artículo 641 del Estatuto Tributario):
| Situación | Sanción por cada mes o fracción de retraso |
|---|---|
| Tienes impuesto a cargo | 5 % del impuesto, hasta 100 % |
| No tienes impuesto a cargo | 0,5 % de tus ingresos brutos, con topes |
| Cualquier caso | Mínimo 10 UVT: $523.740 en 2026 |
La sanción mínima es de 10 UVT (artículo 639) y se calcula con la UVT del año en que la pagas. Además, si tenías impuesto a pagar, corren intereses de mora.
Ejemplo. Tu impuesto a cargo era $2.000.000 y declaras un mes y medio tarde. Son dos fracciones de mes: 2 × 5 % × $2.000.000 = $200.000. Como es menor que la mínima, pagas $523.740. La sanción mínima aplica incluso si tienes derecho a la reducción que te explicamos abajo.
La buena noticia: si declaras por tu cuenta, antes de que la DIAN te emplace, la sanción se puede reducir 50 % (o 75 %), si no cometiste la misma falta en los dos años anteriores (o en el último año). Así lo dice el artículo 640. La mínima reducida no puede quedar por debajo de 10 UVT.
Errores que salen caros
- Pensar que la retención te exime de declarar. La retención es un anticipo. La obligación depende de los topes.
- Olvidar cuentas de ahorro, CDT e inversiones en el patrimonio. También los bolsillos y las billeteras digitales.
- No revisar la exógena. Si un banco reportó algo mal, la DIAN cruza esa información contigo.
- Sumar el patrimonio neto en vez del bruto para ver si estás obligado.
- Declarar con la UVT equivocada. Para los topes de 2026 se usa la de 2025.
- Dejarlo para el último día. El portal se congestiona en las fechas finales. Declara con unos días de margen.
Si eres independiente
Si trabajas por honorarios o cuenta de cobro, los mismos topes aplican. La diferencia es que tus ingresos no tienen retención por nómina y quizá tengas que facturar. Revisa retención en la fuente, cuenta de cobro y facturación electrónica, y guarda las planillas de tu seguridad social como independiente, para tener todo listo antes de agosto de 2027.
Muévela publica información general con fuentes oficiales. No es asesoría tributaria para tu caso particular. Si tu situación es compleja, consulta a un contador.
Preguntas frecuentes
¿Cuál es el tope de ingresos para declarar renta en 2026?
Si en 2025 tuviste ingresos brutos de 1.400 UVT o más ($69.718.600), debes declarar en 2026. Equivale a unos $5.809.883 al mes.
¿Cuál es el tope de patrimonio para declarar renta en 2026?
4.500 UVT de 2025, es decir $224.095.500 de patrimonio bruto al 31 de diciembre de 2025. Se cuenta todo: vivienda, carro, cuentas, CDT e inversiones, sin restar deudas.
¿Hasta cuándo puedo declarar renta en 2026?
Los vencimientos generales para personas naturales fueron del 12 de agosto al 26 de octubre de 2026, según los dos últimos dígitos del NIT. En algunos municipios afectados por el terremoto del 10 de agosto, los NIT 01 a 26 tienen plazo hasta el 13 de noviembre. Si tu fecha ya pasó, todavía puedes declarar, pero con sanción por extemporaneidad.
¿Declarar renta significa que voy a pagar impuesto?
No necesariamente. Declarar es informar. Muchas personas declaran y su impuesto da cero, o tienen saldo a favor, gracias a las deducciones, las rentas exentas y la retención que ya les hicieron.
¿Qué pasa si debía declarar y no lo hice a tiempo?
Pagas una sanción por extemporaneidad de 5 % del impuesto por cada mes o fracción de retraso, hasta 100 %. Si no hay impuesto, es 0,5 % de los ingresos brutos por mes. La mínima en 2026 es $523.740 (10 UVT), y puede reducirse si declaras antes de que la DIAN te emplace.
¿Qué UVT se usa para declarar renta en 2026?
La de 2025, $49.799, porque declaras por lo que pasó en 2025. La UVT de 2026, $52.374, se usa para la declaración que harás en 2027.
¿Si soy asalariado y me hicieron retención, igual debo declarar?
Sí, si superaste alguno de los topes. La retención en la fuente es un anticipo del impuesto, no te exime de declarar.
¿Cuánto debo ganar al mes para declarar renta?
Unos $5.809.883 al mes en promedio durante 2025 te llevan al tope de ingresos. Pero puedes estar obligado ganando menos si superas el tope de patrimonio, de consumos con tarjeta, de compras o de consignaciones.
Fuentes
- Estatuto Tributario, arts. 592, 593 y 594-3 — Secretaría del Senado
- Estatuto Tributario, arts. 639, 640 y 641 — Secretaría del Senado
- Resolución 000193 de 2024, UVT 2025 — DIAN (normograma)
- Resolución 000238 de 2025, UVT 2026 — DIAN (normograma)
- Calendario tributario 2026 — DIAN
- Comunicado 128 de 2025, calendario 2026 — DIAN
- Comunicado 108 de 2026, Decreto 1226 de 2026 — DIAN
Información general y educativa, no asesoría personalizada (Decreto 661 de 2018). ¿Viste un error? Cuéntanos y lo corregimos con una nota. Así corregimos.