Subsidio de vivienda en 2026: qué pasó con Mi Casa Ya y qué opciones quedan
Mi Casa Ya no abre nuevas asignaciones y ahora es Mi Casa Milagro, primero para damnificados del terremoto. Opciones en 2026: cajas, FNA y cesantías.
En este artículo (6 partes)
En 2026, Mi Casa Ya no está abriendo nuevas asignaciones. El Gobierno anunció que se convierte en Mi Casa Milagro, con prioridad para los damnificados del terremoto del 10 de agosto. Si quieres comprar vivienda con ayuda este año, las rutas más viables son el subsidio de tu caja de compensación, tus cesantías y un crédito del Fondo Nacional del Ahorro o de un banco.
- Convocatorias nacionales abiertas de Mi Casa Ya a octubre de 2026
- 0
- De las cajas para vivienda de damnificados del terremoto
- $350.000 millones
- Municipios priorizados por Mi Casa Milagro en su primera etapa
- 498
Este tema cambia rápido. Revisamos la información el 19 de octubre de 2026 y fechamos cada dato.
¿Qué pasó con Mi Casa Ya en 2026?
De Mi Casa Ya a Mi Casa Milagro
Julio de 2025
El Ministerio de Vivienda anuncia que no habrá presupuesto para nuevos subsidios de Mi Casa Ya en 2026 y que terminará los procesos de los preasignados.
13 de marzo de 2026
La Resolución 0215 de 2026 declara la pérdida de ejecutoria de subsidios de Mi Casa Ya ya asignados en casos puntuales.
10 de agosto de 2026
Un terremoto afecta 498 municipios de 16 departamentos.
Septiembre de 2026
El ministro de Vivienda anuncia que «Mi Casa Ya se convierte hoy en Mi Casa Milagro», con recursos primero para la reconstrucción.
Hoy
No hay convocatoria abierta de Mi Casa Milagro para hogares no afectados por el terremoto. El Gobierno dijo que depende de una nueva decisión de presupuesto.
La Resolución 0215 de 2026 está publicada en la normativa del Ministerio de Vivienda. La cita del ministro Jaime Andrés Beltrán la recogió Semana el 25 de septiembre de 2026. Según el mismo reporte, la segunda etapa apunta a unas 7.000 soluciones de vivienda, con énfasis rural. A la fecha no encontramos un decreto o resolución que fije los requisitos y montos de Mi Casa Milagro para compra de vivienda nueva. Cuando salga, lo agregamos aquí.
¿Qué subsidios de vivienda hay en 2026?
| Opción | Para quién | De qué depende |
|---|---|---|
| Subsidio de tu caja de compensación | Trabajadores afiliados a una caja | Ingresos del hogar, afiliación al día y convocatoria abierta |
| Crédito o leasing del Fondo Nacional del Ahorro | Afiliados por cesantías o ahorro voluntario | Tu capacidad de pago y tu historial de ahorro |
| Tus cesantías | Cualquier trabajador con saldo en su fondo | Que el retiro sea para vivienda |
| Programas de tu alcaldía o gobernación | Residentes del municipio | Cada programa tiene sus reglas y fechas |
| Ayudas por el terremoto | Afiliados a cajas en el Registro Único de Damnificados | Decreto Ley 1422 de 2026 |
Subsidio de la caja de compensación
Es la opción principal si tienes contrato laboral. Lo da tu caja (Compensar, Colsubsidio, Comfama, Cafam, Comfenalco y otras) con recursos de su fondo de vivienda, el FOVIS. Depende de tus ingresos y de que estés afiliado, no del Sisbén. Las condiciones, los montos y las fechas de postulación cambian por caja. Pregunta directamente en la tuya.
Un dato para tener en cuenta: el Decreto Ley 1422 de 2026 obliga a las cajas a destinar entre 7,5 % y 10 % de sus recursos mensuales de vivienda a las zonas afectadas por el terremoto, hasta finales de 2028. Eso podría reducir lo disponible para otras regiones. Pregunta en tu caja cuántos cupos tiene.
Más sobre lo que te da tu caja en caja de compensación.
Fondo Nacional del Ahorro
El FNA es una entidad pública que recibe cesantías y ahorro voluntario y ofrece crédito hipotecario y leasing habitacional. Según su boletín del 16 de abril de 2026, financia hasta el 100 % del valor de la vivienda «en casos calificados» y evalúa a independientes e informales por su disciplina de ahorro. Los requisitos exactos se consultan con el FNA.
Ruta para comprar vivienda de interés social
- Define tu presupuesto. Una referencia común es que la cuota no pase de 30 % de los ingresos del hogar.
- Pregunta en tu caja por la próxima convocatoria de subsidio y los requisitos de ingresos.
- Pide la preaprobación del crédito en el FNA o en tu banco antes de separar. Antes, revisa tu historial en Datacrédito: un reporte negativo puede frenar el crédito.
- Separa solo en proyectos registrados como vivienda de interés social, con licencia y constructora verificable.
- Usa tus cesantías para completar la cuota inicial.
Ejemplo: cuánto ahorrar para la cuota inicial
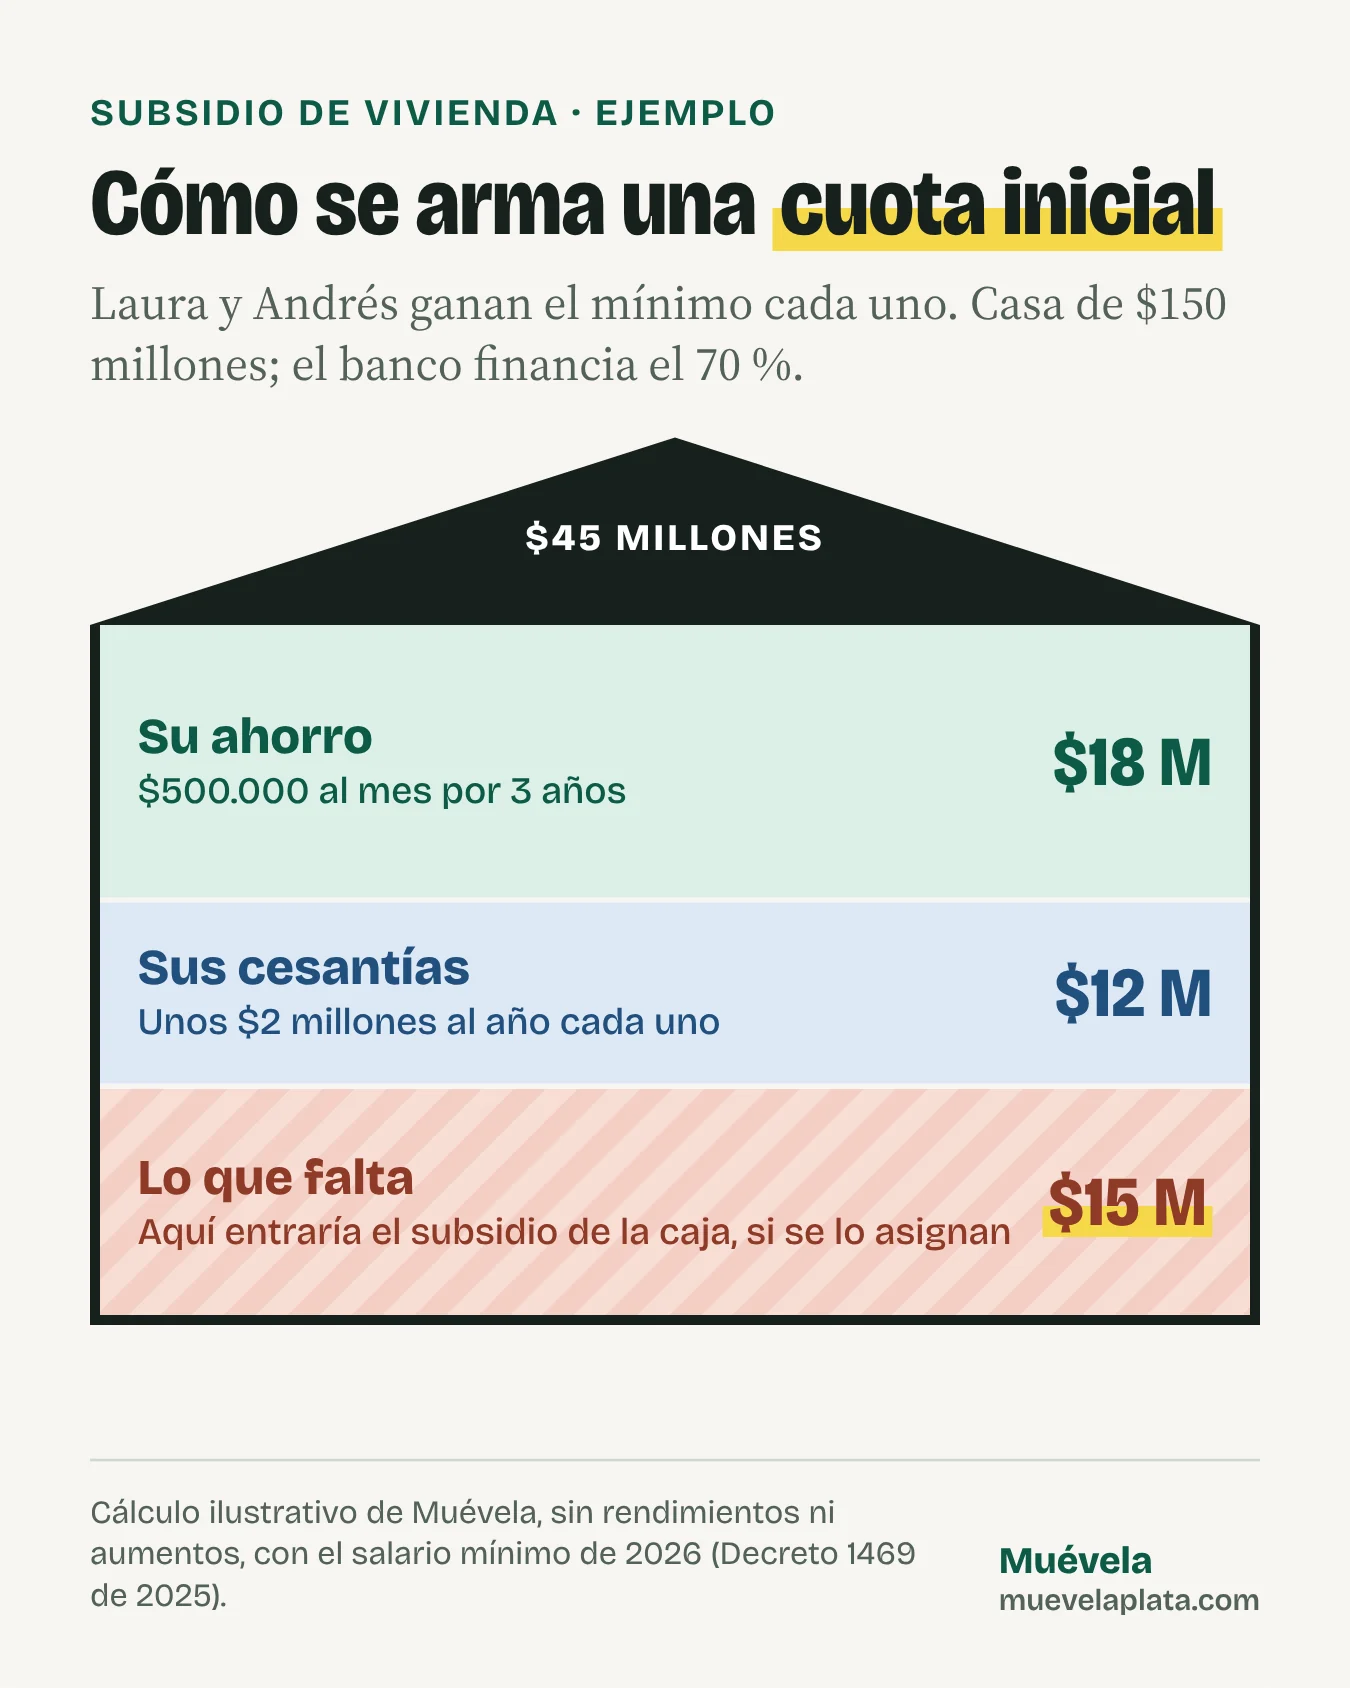
Laura y Andrés ganan cada uno el salario mínimo. Sus ingresos suman $3.501.810 al mes, más auxilio de transporte. Quieren una vivienda de $150 millones y el banco les financia 70 %. Necesitan $45 millones de cuota inicial.
| Fuente | Monto |
|---|---|
| Cesantías de los dos (3 años con el mínimo) | Unos $12.000.000 |
| Subsidio de la caja (si se lo asignan) | Depende de la caja y la convocatoria |
| Ahorro propio: $500.000 al mes por 3 años | $18.000.000, más rendimientos |
| Lo que falta | El resto, unos $15.000.000 sin subsidio |
Las cesantías de cada uno son $2.000.000 al año con el mínimo de 2026; en tres años, unos $6.000.000 cada uno, sin contar rendimientos ni aumentos. Es un cálculo ilustrativo; haz el tuyo con la calculadora de cesantías. Para ver cuánto crece tu ahorro en un plazo fijo, usa el simulador de CDT.
¿Cómo usar las cesantías para comprar vivienda?
Puedes pedir un retiro parcial para comprar, construir, mejorar o pagar el crédito de tu vivienda, según el Decreto 1562 de 2019. Lo normal es que el fondo le gire directamente al vendedor o al banco. Te piden la promesa de compraventa o la escritura, y en algunos casos la autorización del empleador. Todos los detalles en cesantías.
Cuidado con estas trampas
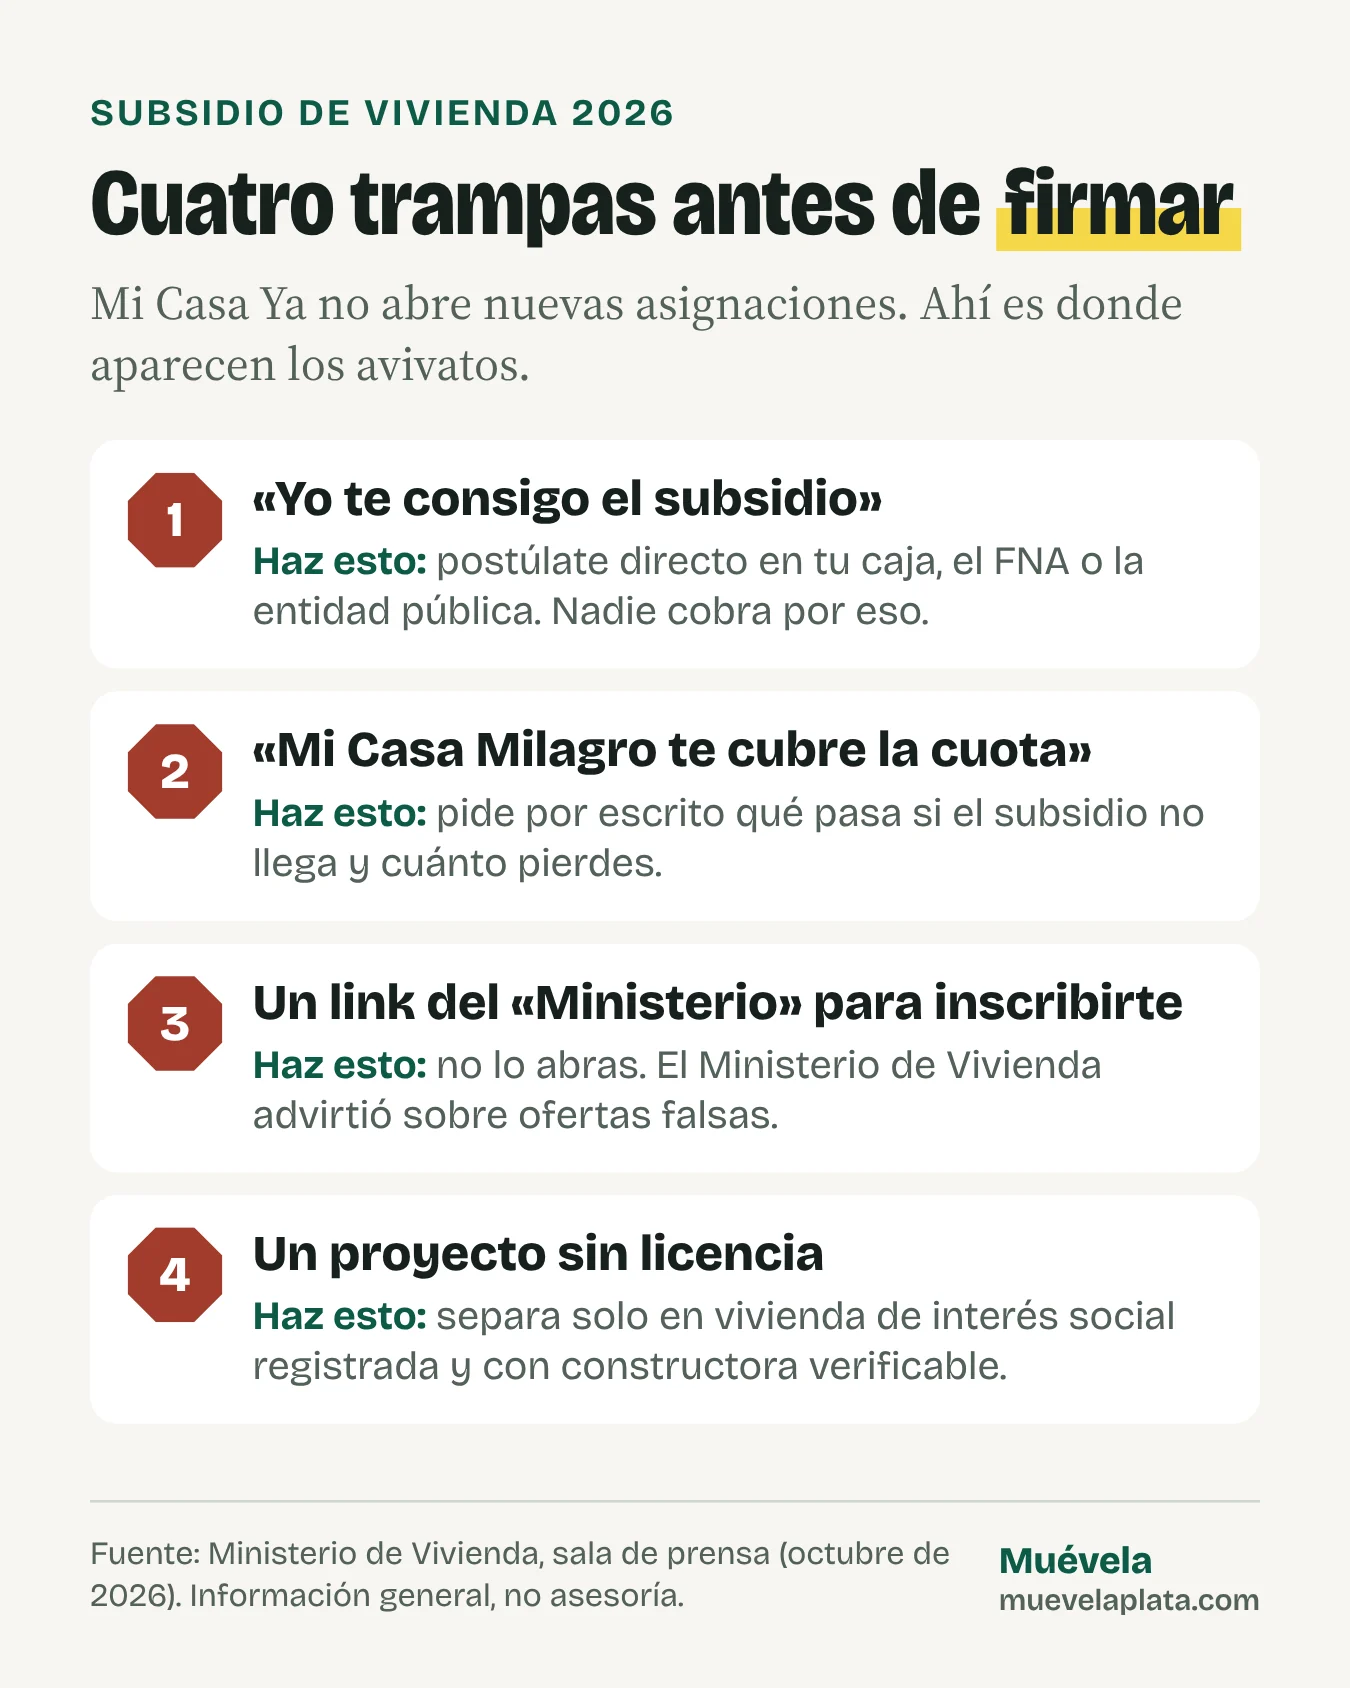
- Intermediarios que prometen «conseguir» el subsidio. Las postulaciones se hacen directo en las cajas, el FNA o las entidades públicas. Nadie cobra por eso.
- Proyectos sin licencia o que no están registrados como vivienda de interés social.
- Promesas de compraventa sin cláusula de salida si el crédito o el subsidio no salen.
- Mensajes del «Ministerio de Vivienda» con links para inscribirse a Mi Casa Milagro. El Ministerio advirtió en octubre de 2026 sobre ofertas falsas a su nombre (sala de prensa).
- Endeudarte en la tarjeta para la cuota inicial. A la tasa de usura, sale muy caro. Mira la cuenta de 12 cuotas en tarjeta de crédito sin cuota de manejo.
Si fuiste afectado por el terremoto
Si estás en el Registro Único de Damnificados y estás afiliado a una caja, puedes pedir subsidio de arriendo temporal, mejoramiento o compra de vivienda con los recursos del Decreto Ley 1422 de 2026. Los hogares que ya habían recibido un subsidio de vivienda antes del sismo pueden acceder a uno nuevo para atender el daño. Pregunta en tu caja y en la alcaldía de tu municipio.
Si además perdiste el empleo, revisa el subsidio de desempleo. Si tu hogar está en el Sisbén IV, consulta también si recibes Renta Ciudadana.
Muévela publica información general con fuentes oficiales y fechadas. Este tema cambia seguido: antes de firmar, confirma las condiciones con la entidad que da el subsidio.
Preguntas frecuentes
¿Mi Casa Ya está abierto en 2026?
No para nuevas asignaciones. El Ministerio de Vivienda anunció que Mi Casa Ya se convierte en Mi Casa Milagro y que sus recursos van primero a los damnificados del terremoto del 10 de agosto de 2026. Para el resto de hogares no hay fecha de nueva convocatoria.
¿Qué es Mi Casa Milagro?
Es el programa que reemplaza a Mi Casa Ya, según el ministro de Vivienda en septiembre de 2026. En su primera etapa se enfoca en la reconstrucción de 498 municipios de 16 departamentos afectados por el terremoto. A 19 de octubre de 2026 no hay convocatoria abierta para hogares no afectados.
¿Qué alternativa tengo si trabajo con contrato?
El subsidio de vivienda de tu caja de compensación familiar. Depende de los ingresos de tu hogar y de estar afiliado, no del Sisbén. Pregunta en tu caja por la próxima convocatoria.
¿Puedo usar mis cesantías para la cuota inicial?
Sí. Las cesantías se pueden retirar para comprar vivienda, construirla, mejorarla o pagar el crédito hipotecario. Tu fondo te pide la promesa de compraventa como soporte.
¿El Fondo Nacional del Ahorro presta para vivienda en 2026?
Sí. El FNA ofrece crédito hipotecario y leasing habitacional a sus afiliados por cesantías o ahorro voluntario, y dice financiar hasta el 100 % del valor de la vivienda en casos calificados.
¿Qué pasó si ya tenía Mi Casa Ya preasignado?
El Ministerio dijo en 2025 que terminaría los procesos pendientes de los preasignados. En 2026 también ha declarado la pérdida de ejecutoria de algunos subsidios asignados. Confirma tu caso directamente con el Ministerio de Vivienda o tu banco.
¿Hay ayudas de vivienda para damnificados del terremoto?
Sí. El Decreto Ley 1422 de 2026 habilitó más de $350.000 millones de las cajas de compensación para arriendo temporal, mejoramiento o compra de vivienda de afiliados en el Registro Único de Damnificados.
Fuentes
- Decreto Ley 1422 de 2026, recursos de cajas para la reconstrucción — Ministerio de Vivienda
- Resolución 0215 de 2026 (pérdida de ejecutoria de subsidios Mi Casa Ya) — Ministerio de Vivienda
- Sala de prensa — Ministerio de Vivienda
- Productos de vivienda — Fondo Nacional del Ahorro
- Boletín «De sueño a dueño», 16 de abril de 2026 — Fondo Nacional del Ahorro
- Decreto 1562 de 2019, retiro de cesantías — Función Pública
- Mi Casa Milagro cambia de rumbo — Semana
- Minvivienda: no habrá nuevos subsidios de Mi Casa Ya en 2026 — Portafolio
Información general y educativa, no asesoría personalizada (Decreto 661 de 2018). ¿Viste un error? Cuéntanos y lo corregimos con una nota. Así corregimos.