Me gasté la quincena: cómo cuadrar el mes sin endeudarte
Si te gastaste la quincena, cuadra el mes así: qué pagar primero, tu cupo diario, la regla 50/30/20 con el mínimo de 2026 y por qué evitar el gota a gota.
En este artículo (6 partes)
Si te gastaste la quincena, cuadra el mes en este orden: paga primero lo que genera multas o intereses, divide lo que te queda entre los días que faltan para el próximo pago y no le pidas al gota a gota. Un crédito formal no puede cobrarte más de la tasa de usura, que en octubre de 2026 es 28,59 % al año; el gota a gota puede cobrar eso en un mes.
- Pagar lo urgente, sacar tu cupo diario y gustos en cero
- 3 pasos
- Salario mínimo neto mensual de 2026
- $1.859.928
- Tope legal anual de un crédito de consumo, octubre de 2026
- 28,59 %
Te pasa a mucha gente: un gasto grande, una salida que se alargó, un daño en la casa o un mes con más cumpleaños de la cuenta. No es el fin del mundo. Lo que importa es lo que haces en los días que faltan.
¿Qué pago primero si me quedé sin plata?
Lo que cobra multa, intereses o te deja sin un servicio, en este orden:
| Orden | Qué | Por qué va primero |
|---|---|---|
| 1 | Arriendo y servicios públicos | Atrasarte puede significar recargos, reconexión o problemas con quien te arrienda |
| 2 | Cuota mínima de la tarjeta o del crédito | Si no la pagas, entras en mora y pagas intereses de mora |
| 3 | Comida y transporte para ir a trabajar | Sin esto no llegas al siguiente pago |
| 4 | Todo lo demás | Domicilios, salidas, suscripciones: pueden esperar unos días |
Si debes escoger entre la cuota de la tarjeta y una salida, la cuota gana. Un reporte negativo en las centrales de riesgo dura el doble del tiempo de la mora, con un máximo de 4 años desde que pagas (Ley 2157 de 2021, artículo 3). Más sobre eso en Datacrédito.
¿Cómo hago un presupuesto para los días que faltan?
Con una resta y una división: lo que tienes, menos lo que ya está comprometido, dividido entre los días que faltan para el pago. Ese es tu cupo diario.
Tu cupo diario en cuatro pasos
Mira tu saldo
Suma lo que tienes en cuentas, billeteras digitales y efectivo. Solo lo que es tuyo hoy.
Resta lo comprometido
Los pagos que vencen antes de tu próximo pago: servicios, cuotas, arriendo.
Divide entre los días
Cuenta los días hasta el siguiente pago. El resultado es lo que puedes gastar cada día en comida y transporte.
Sepáralo
Pásalo a un bolsillo aparte en tu app del banco para no verlo como saldo disponible.
Ejemplo con números (ilustrativo). Ganas el salario mínimo y te pagan cada quincena. Llegas al día 5 con $260.000 en la cuenta y el próximo pago es el 15.
| Paso | Cuenta | Resultado |
|---|---|---|
| Lo que tienes | $260.000 | |
| Menos el recibo de servicios | $260.000 − $80.000 | $180.000 |
| Menos la cuota de la tarjeta | $180.000 − $60.000 | $120.000 |
| Dividido entre 10 días | $120.000 ÷ 10 | $12.000 diarios |
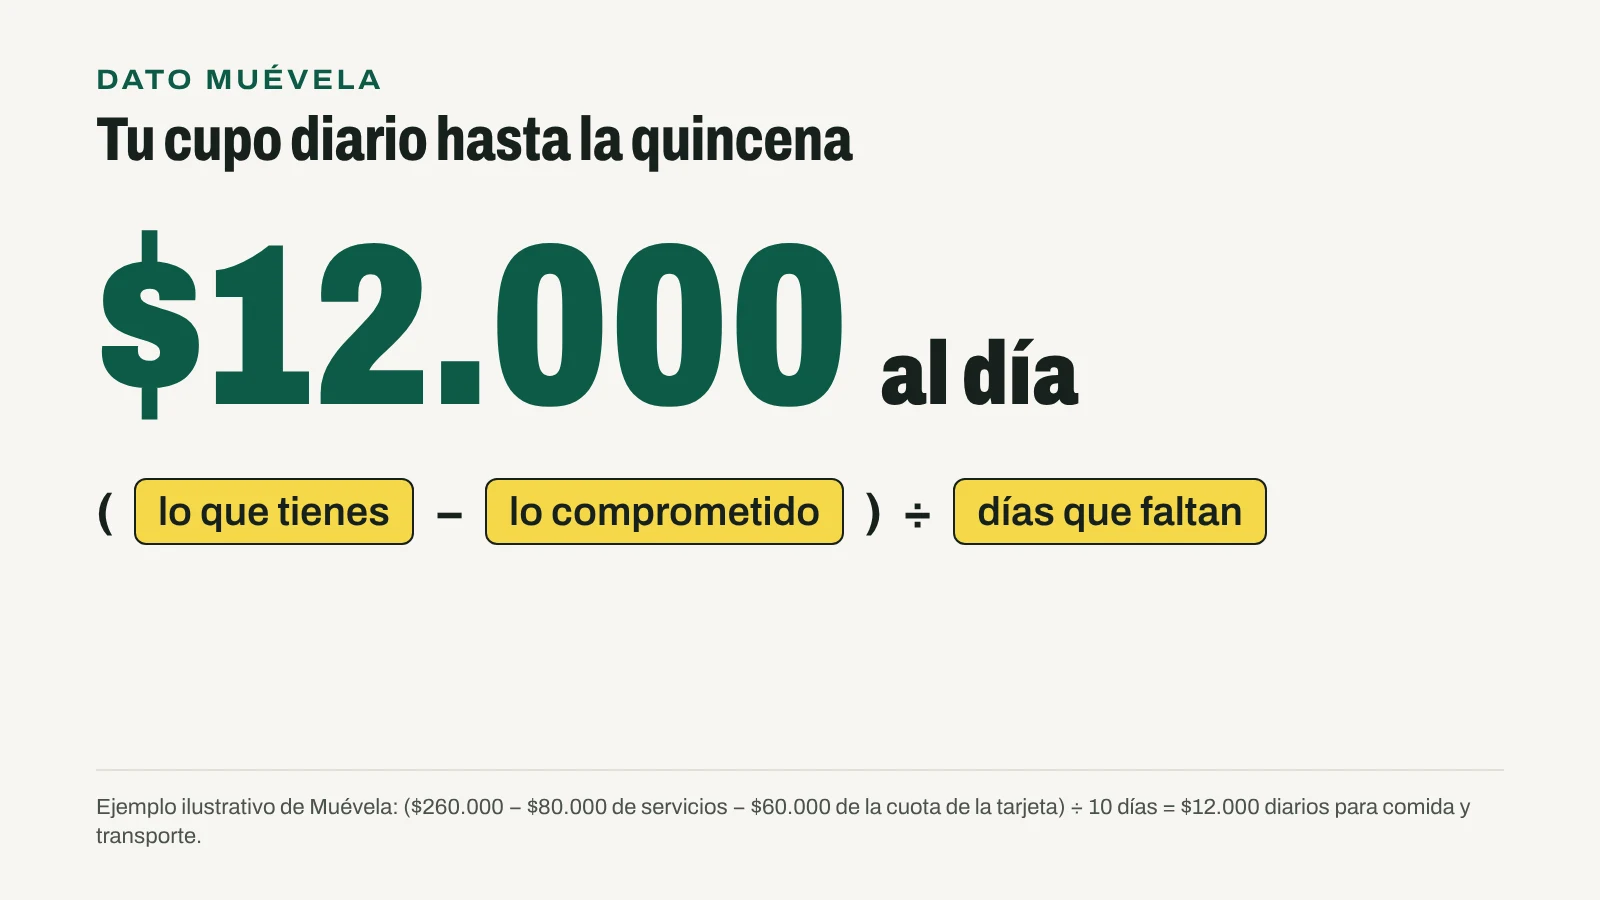
Esos $12.000 diarios son para comida y transporte. Si un día gastas $8.000, los $4.000 que sobran pasan al día siguiente. Si un día gastas $20.000, los próximos tienen menos.
¿Qué es la regla 50/30/20 y cómo me sirve?
La regla 50/30/20 reparte el ingreso del mes en tres partes: 50 % para lo necesario, 30 % para gustos y 20 % para ahorrar o pagar deudas. No es una norma, es una guía práctica para saber si un gasto cabe.
Con el salario mínimo de 2026 ($1.750.905, Decreto 1469 de 2025) más el auxilio de transporte ($249.095, Decreto 1470 de 2025), y descontando 4 % de salud y 4 % de pensión sobre el salario, te quedan $1.859.928 al mes. Todo el detalle está en salario mínimo 2026; haz tu cuenta con tu salario en la calculadora de salario neto.
| Parte | Porcentaje | Con el mínimo neto de 2026 |
|---|---|---|
| Necesidades | 50 % | $929.964 |
| Gustos | 30 % | $557.978 |
| Ahorro o deudas | 20 % | $371.986 |
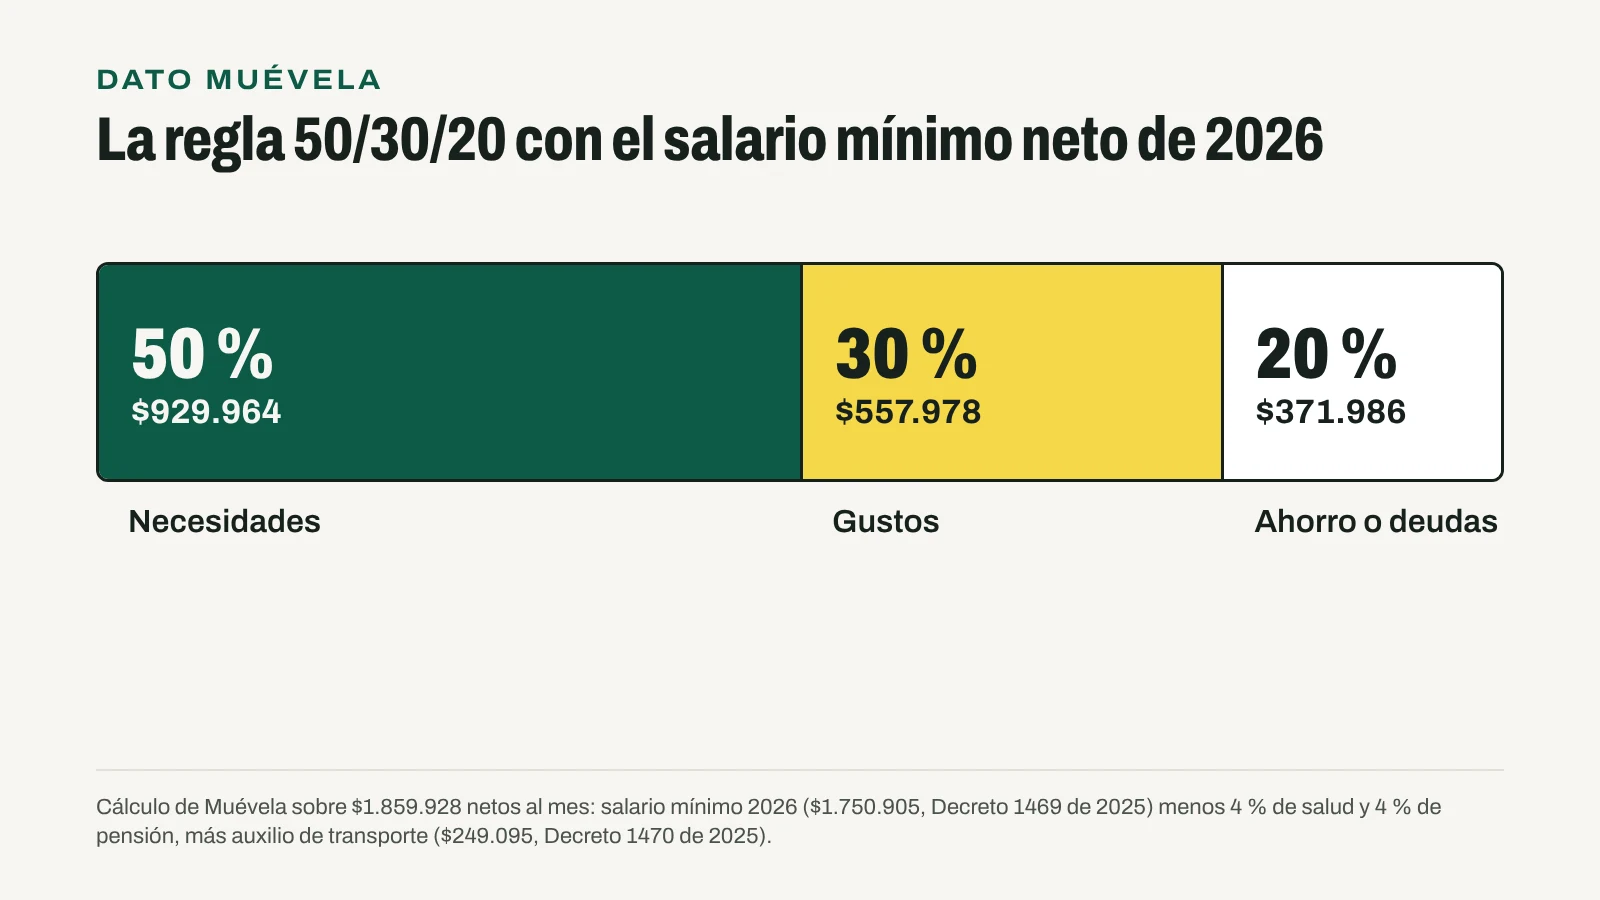
La lectura útil: si el gasto grande que te dejó en ceros costó menos que tus gustos del mes, cabía. Lo que se pasó sale del ahorro, no de la comida. El ajuste es sencillo: el resto del mes, los gustos van en cero hasta reponer la diferencia.
¿Y si el 50 % no me alcanza para lo necesario?
Pasa mucho con arriendos altos. En ese caso, la regla se ajusta: 60/20/20 o 70/20/10. Lo importante es que algo vaya al ahorro cada mes, aunque sea poco. Un fondo de emergencia pequeño es lo que evita que el próximo imprevisto te deje en ceros.
¿Y si no me alcanza? ¿Avance, préstamo o gota a gota?
Si de verdad no llegas, cualquier crédito formal dentro del tope legal sale mucho más barato que el prestamista informal. Para $300.000 durante un mes:
| Opción | Tasa tope | Intereses aproximados por $300.000 en un mes |
|---|---|---|
| Tarjeta de crédito, al tope legal de octubre de 2026 | 28,59 % efectivo anual | $6.353 |
| Crédito de consumo de bajo monto, al tope legal | 66,66 % efectivo anual | $13.045 |
| Un prestamista informal que cobra 20 % al mes | Muy por encima de la usura | $60.000 |
Tasas: Superintendencia Financiera, Resolución 1472 de 2026. Cálculo de Muévela; no incluye comisiones por avance, cuota de manejo ni seguros. La fila del prestamista informal es un ejemplo: es ilegal y no tiene una tasa fija.
La Superintendencia Financiera advierte sobre el gota a gota virtual. Y el artículo 305 del Código Penal castiga la usura con prisión de 32 a 90 meses.
Antes de pedir prestado, intenta esto
- Pide un acuerdo de pago. Muchas empresas de servicios y bancos te dan unos días o te parten el pago si los llamas antes del vencimiento.
- Vende algo que no uses. Ropa, un celular viejo, una bicicleta.
- Pide un adelanto en tu trabajo. La empresa no está obligada, pero muchas lo dan y te lo descuentan después.
- Habla con tu familia con un plan claro de cuándo y cómo pagas.
Si vas a usar la tarjeta, mira primero cuánto cuesta cada cuota en comprar a cuotas o ahorrar primero.
¿Puedo contar con la prima de diciembre?
No para tapar el hueco de hoy: la prima de servicios de fin de año se paga a más tardar el 20 de diciembre (artículo 306 del CST, Ley 1788 de 2016). Gastarla antes de recibirla es endeudarte con ella. Mira cuánto te toca en prima de servicios y decide desde ya qué parte repone tu ahorro.
Qué hacer ahora
- Hoy: mira tu saldo y anota los pagos que vencen antes de tu próximo pago.
- Hoy: haz la cuenta del cupo diario.
- Esta semana: paga primero arriendo, servicios y la cuota mínima de tus deudas.
- Hasta el próximo pago: gustos en cero; el cupo, en un bolsillo separado.
- El día del pago: repón lo que sacaste del ahorro antes de gastar en otra cosa.
- El mes siguiente: arma tu presupuesto con la regla 50/30/20 y empieza un fondo de emergencia, aunque sea de $50.000.
Un mes apretado no define tus finanzas. Lo que las define es lo que haces el día que llega el siguiente pago: repón primero, gasta después.
¿Buscas un ingreso extra? Revisa las ofertas verificadas en empleos.
Muévela publica información general y educativa con cifras públicas y fechadas. No es asesoría financiera para tu caso particular.
¿Te sirvió esta página?
Preguntas frecuentes
¿Qué hago si me gasté la quincena antes de tiempo?
Haz tres cosas hoy: anota los pagos que vencen antes de tu próximo pago, paga primero lo que genera multas o intereses, y divide lo que te queda entre los días que faltan. Ese es tu cupo diario.
¿Cómo calculo cuánto puedo gastar al día hasta la quincena?
Resta a tu saldo los pagos que vencen antes del próximo pago y divide el resultado entre los días que faltan. Por ejemplo, ($260.000 − $140.000) ÷ 10 días = $12.000 al día.
¿Qué es la regla 50/30/20?
Una guía para repartir el ingreso: 50 % para necesidades, 30 % para gustos y 20 % para ahorro o deudas. Con el salario mínimo neto de 2026 ($1.859.928), son $929.964, $557.978 y $371.986.
¿Qué pago primero si no me alcanza?
Arriendo y servicios, la cuota mínima de las deudas, y comida y transporte para trabajar. Lo demás puede esperar hasta el siguiente pago.
¿Cuál es la tasa de usura en octubre de 2026?
28,59 % efectivo anual para crédito de consumo y ordinario, y 66,66 % para consumo de bajo monto, según la Resolución 1472 de 2026 de la Superintendencia Financiera. Rige del 1 al 31 de octubre.
¿El gota a gota es legal?
No cuando cobra por encima de la tasa de usura, como suele pasar. Cobrar o recibir esos intereses es delito según el artículo 305 del Código Penal, con prisión de 32 a 90 meses.
¿Puedo pedir un adelanto de salario o de la prima?
Puedes pedirlo, pero la empresa no está obligada a darlo. Si te lo dan, queda como un descuento de tus próximos pagos. La prima de diciembre se paga a más tardar el 20 de diciembre.
Fuentes
- Interés bancario corriente y usura, octubre de 2026 (Resolución 1472 de 2026) — Superintendencia Financiera
- No caiga en el gota a gota virtual — Superintendencia Financiera
- Código Penal, art. 305 (usura) — Secretaría del Senado
- Ley 2157 de 2021, permanencia del dato negativo — Cancillería (normograma)
- Decreto 1469 de 2025, salario mínimo 2026 — Colpensiones (normograma)
- Decreto 1470 de 2025, auxilio de transporte 2026 — Cancillería (normograma)
- Ley 1788 de 2016 (art. 306 CST, prima) — Supersalud (normograma)
Información general y educativa, no asesoría personalizada (Decreto 661 de 2018). ¿Viste un error? Cuéntanos y lo corregimos con una nota. Así corregimos.